


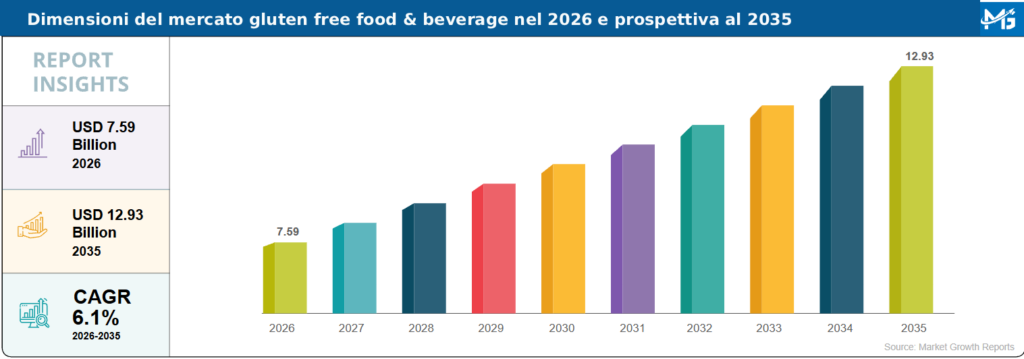
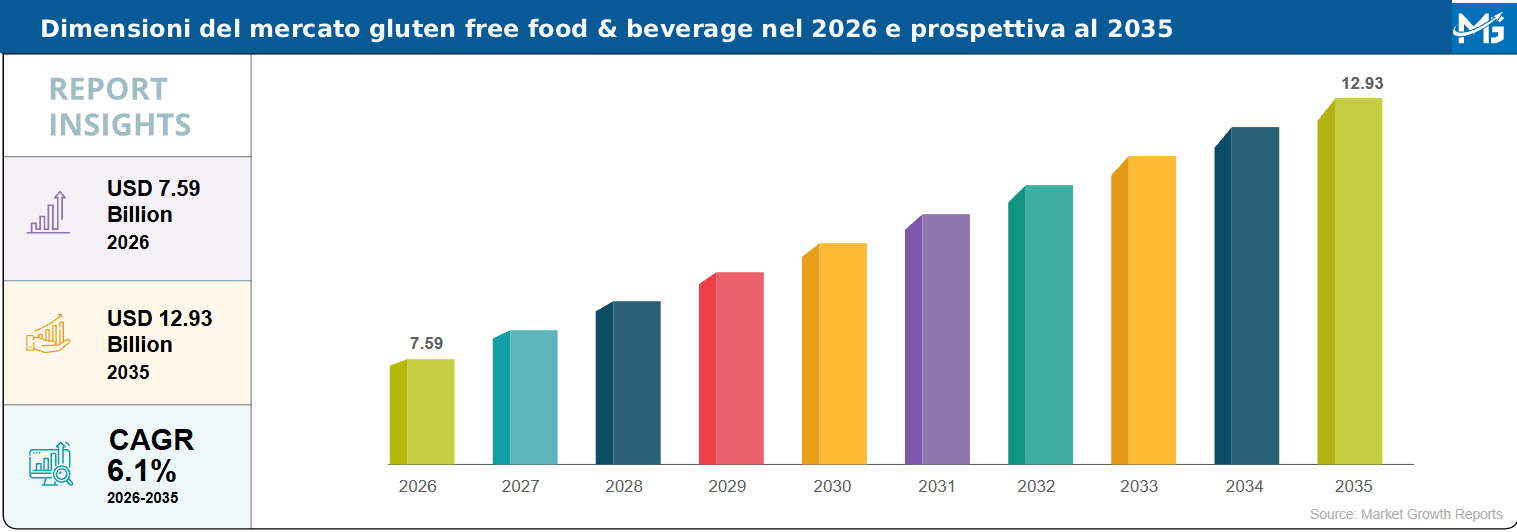
Il mercato degli alimenti e delle bevande senza glutine crescerà da 7,59 miliardi di dollari nel 2026 a 12,93 miliardi di dollari entro il 2035, con un tasso di crescita annuo del 6,1%. Lo si legge nell’ultimo rapporto pubblicato da Market Growth Reports, società di ricerca internazionale che fa parte del network Absolute Reports.
Le diagnosi di celiachia trainano la domanda
In particolare secondo la ricerca, che si basa su dati relativi agli anni dal 2021 al 2024, il mercato degli alimenti e delle bevande senza glutine ha registrato una crescita significativa, con una produzione globale che ha raggiunto circa 2,5 milioni di tonnellate nel 2024. Uno dei motivi cardini che trainano questa domanda è la diagnosi di celiachia, malattia che colpisce tra l’1% e il 2% della popolazione mondiale. Questo grazie anche alle campagne di sensibilizzazione che hanno fatto aumentare i tassi diagnostici del 15% negli ultimi cinque anni, portando un numero maggiore di consumatori ad adottare diete senza glutine.
Inoltre, il consumo di alimenti gluten free si diffonde sempre più anche tra chi non è affetto da celiachia o propriamente da disturbi correlati al glutine: secondo alcuni sondaggi, il 30% degli adulti a livello mondiale sceglie opzioni gluten free per i benefici percepiti sulla salute.
L’espansione della distribuzione retail con corsie dedicate ai prodotti senza glutine, cresciute del 22% a livello globale dal 2020 al 2024, facilita l’accesso dei consumatori. Il mercato beneficia inoltre di una maggiore innovazione di prodotto, con oltre 2.000 nuovi articoli senza glutine lanciati a livello globale tra il 2022 e il 2024. Questi driver si combinano per incrementare in modo significativo le dimensioni del mercato e la diversità dei prodotti.
Nello studio di Market Growth Reports si legge anche che il segmento delle bevande senza glutine comprende oltre 1.000 referenze uniche a livello globale, con una varietà crescente di birre gluten free e bevande speciali, rivolte a una platea sempre più ampia di persone sensibili al glutine e di consumatori alla ricerca di bevande allergen-friendly.
La complessità di questo mercato è evidenziata dalla presenza di oltre 200 enti di certificazione senza glutine a livello mondiale, che garantiscono la conformità dei prodotti e la sicurezza dei consumatori.
Predominanza degli USA
Gli Stati Uniti rappresentano il mercato più grande per gli alimenti e le bevande senza glutine, con una quota pari a circa il 40% del volume di mercato globale nel 2024.
Il mercato retail statunitense del senza glutine comprende oltre 12.000 prodotti alimentari distribuiti tra supermercati, negozi specializzati e piattaforme online. I principali retailer destinano circa il 10% dello spazio a scaffale dei propri punti vendita ai prodotti senza glutine, a riflesso della significativa quota di mercato e della domanda dei consumatori.
In totale si stima che circa 25 milioni di americani seguono diete gluten free: il dato include pazienti celiaci, persone con intolleranza al glutine e chi sceglie di evitare il glutine come scelta di stile di vita.
Il solo segmento degli snack senza glutine in quest’area del mondo è cresciuto fino a comprendere oltre 4.500 prodotti al 2024. Inoltre, le bevande senza glutine negli Stati Uniti, incluse birre e bevande analcoliche, hanno registrato un’espansione del 18% nell’offerta di prodotti tra il 2021 e il 2024.
 Tendenze più recenti
Le tendenze del mercato degli alimenti e delle bevande senza glutine mostrano uno spostamento evidente verso formulazioni clean-label e plant-based, con il 42% dei nuovi lanci di prodotto nel 2024 che risultano essere contemporaneamente senza glutine e biologici.
Gli snack senza glutine dominano l’innovazione, con oltre 800 nuovi lanci di prodotto a livello globale nel solo 2023, ampliando le scelte disponibili, dai cracker alle energy bar. Anche il segmento delle bevande è in evoluzione, con le varietà di birra senza glutine cresciute del 35% in numero dal 2020, rivolte sia agli appassionati di birra artigianale sia ai consumatori sensibili al glutine.
I retailer hanno aumentato lo spazio a scaffale dedicato ai prodotti senza glutine di una media del 14% a livello mondiale negli ultimi cinque anni, spinti dalla domanda dei consumatori di prodotti pratici e privi di allergeni. I canali di vendita digitali nel 2024 hanno contribuito per il 22% al totale delle vendite di alimenti senza glutine.
Gli acquirenti B2B e i distributori ricercano sempre più farine e preparati all’ingrosso, cresciuti del 28% in volume dal 2021 al 2024, a riflesso della crescente domanda proveniente dai settori foodservice e panificazione. L’analisi inoltre rivela una crescente adozione di packaging innovativo per migliorare la conservabilità e la sicurezza del prodotto, con il 60% dei produttori che ha integrato materiali sostenibili entro il 2024.
Tra colli di bottiglia e opportunità
I prodotti senza glutine costano generalmente dal 20 al 30% in più rispetto ai corrispondenti prodotti convenzionali, limitandone l’accessibilità economica, in particolare nelle economie in via di sviluppo, dove la spesa alimentare media mensile pro capite è inferiore a 150 dollari.
Inoltre, in regioni come l’America Latina e l’Africa le opzioni senza glutine nei punti vendita al dettaglio costituiscono meno del 5% del totale degli alimenti confezionati, limitando l’accesso dei consumatori. La dipendenza dalle importazioni comporta costi logistici aggiuntivi, facendo aumentare i prezzi al dettaglio. La scarsità di approvvigionamento locale di ingredienti senza glutine e le infrastrutture produttive limitate ostacolano ulteriormente la crescita del mercato in queste aree.
Così circa il 45% dei consumatori a livello globale indica il prezzo come un fattore determinante che impedisce l’acquisto regolare di alimenti senza glutine. Questi vincoli limitano la penetrazione del mercato al di fuori delle regioni sviluppate e rappresentano una sfida per i produttori che puntano ai mercati emergenti.
D’altro canto le vendite online di prodotti senza glutine sono cresciute del 35% in volume nel corso del 2023, con le piattaforme digitali che rappresentano ora il 22% del totale delle vendite globali di alimenti e bevande senza glutine.
La crescita dell’e-commerce consente ai produttori di raggiungere consumatori di nicchia in regioni remote e poco servite. I mercati emergenti in Asia-Pacifico e America Latina mostrano un numero crescente di referenze di prodotti senza glutine. Inoltre, la crescente urbanizzazione e l’aumento del reddito disponibile in queste regioni sostengono l’espansione del mercato.
Le partnership tra produttori locali e marchi internazionali per sviluppare alimenti senza glutine specifici per ciascuna area geografica rappresentano un’ulteriore opportunità. Sono inoltre in aumento gli investimenti nell’approvvigionamento di ingredienti senza glutine e negli enti di certificazione, facilitando l’accesso al mercato. Queste opportunità posizionano il mercato del senza glutine per una crescita sostenuta in nuove aree geografiche e nuovi canali digitali.
Le discrepanze normative
I diversi Paesi mantengono standard differenti per l’etichettatura del contenuto di glutine, con livelli che vanno da 10 a 20 parti per milione, complicando la distribuzione globale per i produttori.
Inoltre circa il 25% dei richiami di prodotti senza glutine avvenuti tra il 2021 e il 2024 è stato causato da contaminazione crociata durante la lavorazione, evidenziando le difficoltà nella gestione della produzione e della catena di approvvigionamento.
Garantire una sicurezza di prodotto costante richiede test e certificazioni costosi, che si aggiungono alle spese di produzione. Inoltre, la mancanza di educazione dei consumatori in alcune regioni genera scetticismo nei confronti delle dichiarazioni “senza glutine”, ostacolandone l’adozione.
Queste sfide normative e operative richiedono sforzi coordinati da parte del settore per mantenere l’integrità del prodotto e la fiducia dei consumatori.
Segmentazione del mercato
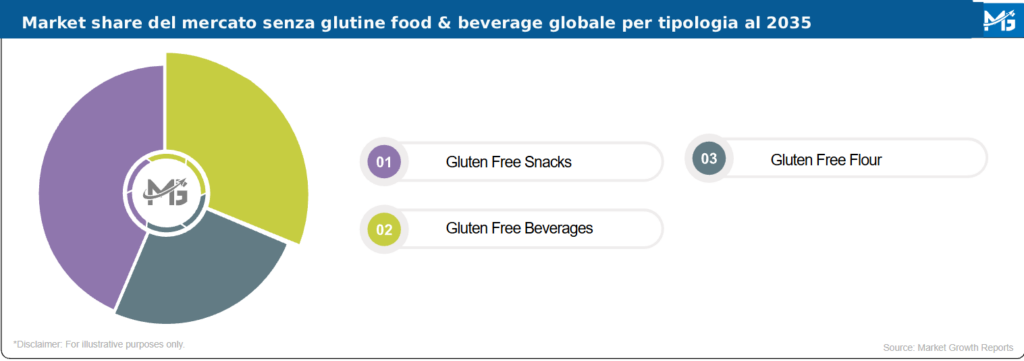
Il mercato degli alimenti e delle bevande senza glutine è segmentato principalmente per tipologia di prodotto e per applicazione. Le tipologie di prodotto includono snack, bevande e prodotti a base di farina senza glutine, che insieme rappresentano oltre il 95% del volume di mercato. I settori applicativi si suddividono in consumatori orientati alla salute e al benessere, consumatori che seguono preferenze alimentari come l’evitamento del glutine, e canali di distribuzione retail.
Ogni segmento riflette driver di domanda e modelli di consumo distinti: gli snack sono al primo posto per varietà e volume, le bevande crescono rapidamente grazie all’innovazione, mentre i prodotti a base di farina sostengono le esigenze dei settori panificazione e foodservice. Questa segmentazione consente strategie di marketing e sviluppo prodotto mirate, adattate alle specifiche esigenze dei consumatori e ai relativi contesti d’uso.
 Analisi per tipologia
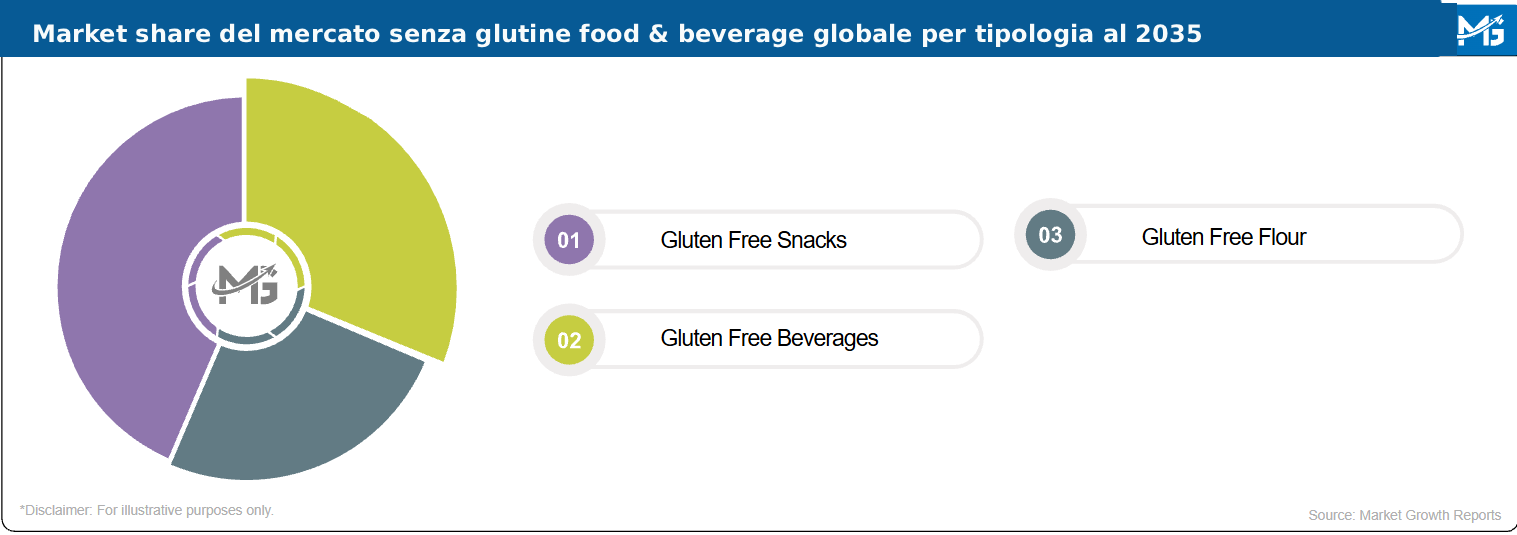
Analizzando la segmentazione per tipologia, gli snack senza glutine rappresentano circa il 45% del volume di mercato globale, comprendendo prodotti come cracker, barrette e chips. La loro popolarità deriva dalla praticità e dall’ampio apprezzamento tra i consumatori attenti alla salute, con oltre 6.000 prodotti unici di snack senza glutine disponibili a livello globale nel 2024. L’innovazione negli ingredienti clean-label ha guidato una crescita del 30% in questo segmento negli ultimi tre anni.
Invece le bevande senza glutine rappresentano il 25% del mercato e comprendono birre senza glutine, bevande analcoliche e bevande speciali. Il numero di brand di birra senza glutine è passato da 120 nel 2020 a oltre 160 nel 2024, a riflesso della crescente domanda dei consumatori. I prodotti nel segmento bevande includono anche energy drink e tè con certificazione senza glutine.
Infine le farine senza glutine costituiscono circa il 30% del volume di mercato, essenziali per applicazioni di panificazione e cucina. La disponibilità di farine alternative come quella di mandorle, di cocco e di riso si è ampliata fino a oltre 500 varianti a livello mondiale entro il 2024. I settori foodservice e retail contribuiscono all’aumento degli acquisti all’ingrosso in questo segmento, sostenendo un utilizzo più ampio dei prodotti.
Analisi per settore applicativo
Se invece si analizza la segmentazione del mercato per settore applicativo, i consumatori orientati a salute e benessere rappresentano il 50% del business degli alimenti e delle bevande senza glutine, spinti da esigenze dietetiche di natura medica e da una gestione proattiva della salute. I sondaggi mostrano che il 60% dei consumatori orientati a salute e benessere predilige prodotti certificati senza glutine.
Le preferenze alimentari rappresentano invece il 30%, comprendendo consumatori che evitano il glutine per motivi legati allo stile di vita o per presunti benefici sulla salute, senza una diagnosi medica. Questo segmento include i millennial e le popolazioni urbane, con il 45% che dichiara di consumare prodotti senza glutine negli studi di mercato più recenti.
Infine le applicazioni retail coprono circa il 20% della distribuzione di prodotto, includendo supermercati, negozi specializzati e rivenditori online. I retailer hanno aumentato lo spazio a scaffale dedicato ai prodotti senza glutine del 12% dal 2021 al 2024, a riflesso della domanda dei consumatori e della crescita della categoria.
Prospettive regionali: focus sull’Europa
Il mercato globale degli alimenti e delle bevande senza glutine mostra una diversità regionale in termini di crescita e comportamento dei consumatori. Il Nord America guida la classifica con la quota di mercato più ampia, sostenuta da una diffusa consapevolezza sul glutine e da catene di approvvigionamento consolidate. Segue l’Europa, con una domanda forte nei Paesi dell’Europa occidentale, sostenuta da normative rigorose in materia di etichettatura. L’Asia-Pacifico mostra un’adozione rapida, in particolare nei centri urbani di Cina, Giappone e Australia, alimentata dalla crescente consapevolezza sulla salute e dall’aumento del reddito disponibile. Il Medio Oriente e l’Africa restano mercati emergenti, con una penetrazione più lenta ma un potenziale significativo, grazie alla crescente popolazione di expat e allo sviluppo del retail urbano. La crescita del mercato nelle diverse regioni è influenzata da fattori quali i quadri normativi, l’educazione dei consumatori e la disponibilità di prodotti certificati senza glutine.
Parlando nello specifico dell’Europa, il Continente detiene circa il 28% del volume di mercato globale del senza glutine, con Germania, Italia e Regno Unito in testa ai consumi. Oltre 8.500 prodotti alimentari e bevande senza glutine sono disponibili nei canali retail europei. L’Unione Europea impone soglie rigorose per il glutine, pari o inferiori a 20 ppm, rafforzando la fiducia dei consumatori. L’aumento dei disturbi correlati al glutine è stato documentato nell’1,5% della popolazione, influenzando la crescita del mercato. I prodotti da forno e le bevande senza glutine rappresentano oltre il 35% del volume di mercato regionale. I centri urbani in Francia e Spagna emergono come nuove aree di crescita, con la varietà di prodotti in aumento del 18% tra il 2022 e il 2024.
Crescono gli investimenti nel gluten free
Il mercato degli alimenti e delle bevande senza glutine presenta significative opportunità di investimento, con afflussi di capitale globali verso startup ed espansioni nel settore senza glutine che hanno superato i 450 milioni di dollari nel 2024. Gli investimenti sono orientati allo sviluppo di nuovi prodotti, all’aggiornamento della capacità produttiva e al miglioramento della catena di approvvigionamento, per rispondere alla crescente domanda.
Le società di private equity e venture capital finanziano sempre più aziende del settore senza glutine, con oltre 30 operazioni registrate a livello mondiale tra il 2022 e il 2024. L’espansione verso mercati emergenti come Asia-Pacifico e America Latina sta attirando investimenti significativi, poiché queste regioni mostrano un aumento delle referenze retail senza glutine del 28% su base annua.
Inoltre, gli investimenti nelle infrastrutture di e-commerce per abilitare le vendite dirette al consumatore sono cresciuti del 40% in tre anni, a riflesso dell’importanza dei canali digitali. Si registra inoltre una crescente attenzione verso le linee di prodotto senza glutine sostenibili e biologiche, che attraggono capitali da investitori orientati ai criteri ESG.
Le partnership strategiche tra fornitori di ingredienti e produttori alimentari rafforzano le capacità di innovazione di prodotto e la portata di mercato, rendendo il segmento senza glutine un’area interessante per gli investitori alla ricerca di crescita e diversificazione.
Per acquistare lo studio pubblicato da Market Growth Report clicca qui


